Am 10. September 2026 veröffentlichte das Magazin pv:+, dass die ersten kommerziellen Vehicle‑to‑Grid‑Angebote an den Start gehen. BMW, Ford, Renault und Octopus Energy werben damit, dass angeschlossene Elektroautos Einnahmen generieren und die Fahrzeugbatterien zu einem Teil des Energiesystems werden. Die Modelle unterscheiden sich bei Vergütung und Transparenz – für Installateure entsteht damit ein neues Beratungsfeld zwischen Wallbox, Stromtarif und Energiemanagement. Für uns als Prosumer in Kirchseeon ist dieser Bericht mehr als eine Nachricht aus der Branche: Er wirft ein Licht auf das, was bereits möglich wäre, und darauf, warum es bei uns noch stillsteht.
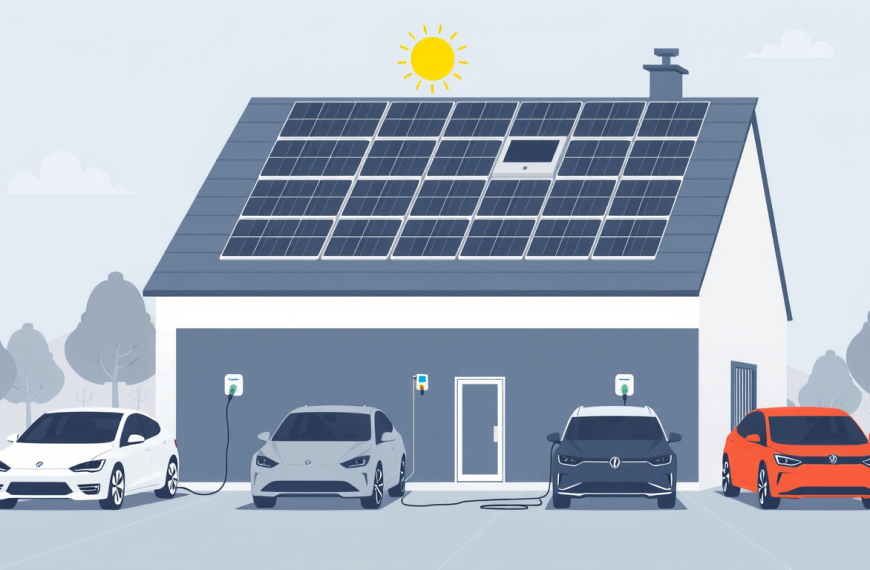
Unsere Anlage am Hausdach ist seit 2012 gewachsen und umfasst heute 29,5 kWp SolarEdge – 131 Module Talesun à 195 W am Ost/West‑Dach des Hauptgebäudes plus 20 Carport‑Module à 250 W seit August 2024. Über die gesamte Laufzeit, Stand August 2026, sind rund 259 MWh Solarertrag zusammengekommen. Dazu kommt ein Tesla‑Powerwall‑Speicher mit 52,5 kWh brutto (46,9 kWh nutzbar), der zusammen mit den vier Fahrzeugbatterien einen Gesamtpuffer von 137,5 kWh nutzbare Energie bereitstellt. Vier Elektrofahrzeuge stehen in der Garage: ein Tesla Model S 90D (2016), ein Model Y Long Range (2021), ein Model S Plaid (2022) und eine Renault Zoé Z.E. 50. Zu Hause hängen vier Tesla Wall‑Connector, also vier Ladepunkte, und das gesamte Energiemanagement läuft über Home Assistant mit der emhass‑Optimierung und dem Tibber‑Pulse‑API‑Signal für dynamische Strompreise.
Was V2G bei uns konkret bedeutet, zeigt sich schnell: Die technische Möglichkeit, die Batterien der Autos ins Haus oder ins öffentliche Netz einzuspeisen, existiert bereits. Die VDE‑AR‑N 4105:2026‑03, die im März 2026 in Kraft getreten ist, klassifiziert bidirektionale Ladeeinrichtungen erstmals normativ als Speicher. Für V2G, also die Rückspeisung ins Netz, ist eine Anmeldung beim Netzbetreiber erforderlich, bei V2H (Vehicle‑to‑Home, reiner Eigenverbrauch) entfällt diese Hürde. Tesla lässt in Europa derzeit keine bidirektionale Rückspeisung zu – ausgenommen ist der Cybertruck/Powershare, der für den EU‑Markt irrelevant ist. Für unser Setup mit drei Teslas und einem Leistungsbedarf von rund 25 kW wäre das bidirektionale Ladegerät Sigen EVDC 25 von SigEnergy die leistungsstärkste verfügbare Lösung, aber eine Installation steht noch aus.
Dennoch lassen sich bereits heute erhebliche Vorteile realisieren, ohne dass die Batterie ins Netz speist. Durch das intelligente Lademanagement emhass in Kombination mit dem Tibber‑Tarif laden wir die Fahrzeuge vor allem dann, wenn der PV‑Überschuss groß ist oder die Börsenpreise niedrig sind. Reichweite bleibt erhalten; die Netzlast sinkt. Das ist heute schon ein großer Teil des V2H‑Nutzens. Unsere vier Autos zusammen mit dem Hausspeicher bieten ein Speichervolumen von 137,5 kWh – eine Zahl, die im Alltag oft ungenutzt bleibt, weil die Rückspeisung ins Netz rechtlich und technisch noch Hürden nimmt.
Wenn man den deutschen Strommix betrachtet, wird das Missverhältnis deutlich: Im Jahr 2024 stammten 59,4 % der Bruttostromerzeugung aus Erneuerbaren, Photovoltaik trug 14,7 % bei, Wind 31,7 %. Im Sommerquartal Q3 2024 lag der erneuerbare Anteil über 60 %, im Winterquartal Q4 2024 unter 50 %. Der vorgezogene Wert für 2025 zeigt mit 55,3 % einen Rückgang, der wetterbedingt ist – das schwächere Windjahr – während Photovoltaik von 14,7 % auf 16,5 % zulegte. Deutschland importierte 2023 erstmals seit 2002 wieder netto Strom, rund 9 TWh; 2024 waren es rund 24 TWh netto, etwa 4 % des Inlandsverbrauchs.
Die Sektorenanalyse zeigt das eigentliche Missverhältnis: Strom macht nur etwa 20 % des Endenergieverbrauchs aus, aber mit 52 % erneuerbaren Anteil (brutto) ist er der fortschrittlichste Sektor. Wärme mit ~50 % und Verkehr mit ~30 % des Verbrauchs haben hingegen nur einen erneuerbaren Anteil von 17 % bzw. 7 % – getragen von Erdgas, Heizöl und Mineralölprodukten. Wir als Prosumer sitzen auf einem beachtlichen Potenzial: vier Fahrzeugbatterien plus der Haus‑Powerwall zusammen rund 137,5 kWh nutzbare Energie. Doch ohne funktionierendes V2G‑Modell bleibt diese Energie vor Ort ungenutzt für das Netz, und wir bleiben abhängig vom dynamischen Tarif und dem intelligenten Lademanagement.
Das ist das unbequeme Fazit, das uns der aktuelle V2G‑Start vor Augen führt: Die Technologie existiert – der SolarEdge‑Inverter, die Wall‑Connector, die Fahrzeuge, das EMS – aber das regulatorische Feld, die Tarifstrukturen und die Gerätekompatibilität hinken hinterher. Für uns bedeutet das: Die Energiewende hört nicht am Dachfirst auf. Sie setzt dort ein, wo die Batterien stehen und wo die Entscheidungsträger endlich klare Regeln für das Rückspeisen, die Vergütung und die Netzanschluss‑Anmeldung schaffen. Bis dahin sind unsere vier E‑Autos einfach Autos, keine Grid‑Assets – und das ist die Haltung, die wir aus Kirchseeon in die Debatte einbringen.
Erstellt mit KI-Unterstützung, fachlich geprüft und redaktionell verantwortet von Achim Karpf.